| 労働保険(労災保険・雇用保険)は毎年、4月1日から翌年3月31日までの1年間(これを年度更新 |
| といいます)を単位として計算することとなっています。その額はすべての労働者に支払われる「賃金総額」 |
| (※1)にその事業の種類ごとに定めらた保険料率を乗じて算定する事となります。 |
| |
 |
| |
| 労働保険の保険料は年度当初に概算で申告・納付し、翌年度の当初に確定申告する事となります。 |
| 労働保険の対象となる労働者がいない場合、事業等を廃止した等の理由により保険料が0円で |
| あっても申告書を提出する必要があります。 |
| |
| (※1) 労働保険における賃金総額とは、使用者がその事業に使用する労働者に対して賃金、手当、 |
| 賞与その他名称のいかんを問わず労働の対償として支払う全てのものをいいます。 |
| また、保険料算定期間中(4月1日〜翌年3月31日の1年間)に支払い義務が具体的に確定 |
| した賃金は、期間中に支払われなくとも算入します。 |
| |
| 労働保険料等の算定基礎となる賃金早見表(※例示) |
| 賃金総額に算入するもの(例) |
賃金総額に算入しないもの(例) |
○基本給、固定給等基本賃金
○超過勤務手当・深夜手当・休日手当等
○扶養手当・子供手当・家族手当等
○宿日直手当
○役職手当、管理職手当等
○地域手当
○住宅手当
○教育手当
○単身赴任手当
○技能手当
○特殊作業手当
○奨励手当
○物価手当
○調整手当
○賞与
○通勤手当
○定期券、回数券等
○休業手当
○いわゆる前払退職金
(給与、賞与等に退職金相当額を加算して
支払うもの)
○住宅の利益
(社宅等の貸与を行っている場合のうち貸与
を受けない者に対して均衡上住宅手当を
支給する場合)
○チップ
(奉仕料の配分として事業主から受けるもの)
○雇用保険料その他社会保険料
(労働者負担分を事業主が負担する場合) |
○休業補償費
○結婚祝金
○死亡慶弔金
○災害見舞金
○増資記念品代
○私傷病見舞金
○解雇予告手当
(労働基準法第20条に基づくもの)
○年功慰労金
○出張旅費・宿泊費等
(実費弁償的なもの)
○制服
○会社が全額負担する生命保険の掛金
○財産形成貯蓄のため事業主が負担する
奨励金等
(労働者が行う財産形成貯蓄を奨励援助
するため、事業主が労働者に対して支
払う一定の率または額の奨励金等)
○住宅の利益
(一部の社員に住宅等の貸与を行ってい
るが、他の者に均衡給付が支給されな
い場合)
○役員報酬
(被保険者となる兼務役員の役員としての
報酬は算入されません)
○退職金
(退職を事由として退職時に支払われるも
の又は事業主の都合等によって退職前
に一時金として支払われるもの)
○チップ
(奉仕料の配分として事業主から受けるも
のを除く) |
|
| |
 現物支給について |
| 原則として所定の現金給付の代わりに支給されるもの、その支給において現金給付が減額さ |
| れるものや労働協約、において支給が約束されているものは賃金となる。代金を徴収するもの、 |
| 厚生福利とみなされるものは、原則として賃金とはならない。 |
| |
| |
| 労働保険対象労働者の範囲 |
 『労災保険』 |
| 常用、日雇、パート、アルバイト等、名称及び雇用形態にかかわらず「労働の対償として賃金を |
| 受けるすべての労働者が対象」となります。 |
| |
 事業主と同居している親族 |
| 事業主と同居している親族について、原則として労働者と認められません。ただし、同居の親族 |
| とともに一般労働者を使用している事業においては以下の条件のいずれをも満たしていれば適用 |
| される場合があります。 |
 始業・終業の時刻、休日及び賃金の計算方法、支払方法等が他の労働者と同一の労働条件 |
| にあること。 |
 事業主の指揮・命令にしたがっていることが明確であること。 |
| |
| |
| 法人の役員等 |
| 中小企業の法人事業所においては役員であっても、一般の労働者と同様の労働に従事している |
| ことがよくあります。労災保険ではこのような人たちにも一定要件の範囲内において労働者として |
| の労災保険の適用を認める事として、以下のよう取り扱われています。 |
| |
 労災保険上労働者と認められない者 |
| 法令、定款、又は内部規定に基づき、「業務執行権」のある者は労働者として認められません。 |
| 合名会社の社員、合資会社の無限責任社員は法令により、役員全員に業務執行権がありま |
| すので、定款、内部規定より業務執行権の除外規定がなければ労働者とは認められません。 |
| |
| 労災保険上労働者と認められる者 |
| 法人の重役で業務執行権のない取締役、理事等で事実上、業務執行権のある取締役等の |
| 指揮監督を受け、労働に従事し、その対償として、賃金の支払いを受けている者は労働者と |
| して取り扱うこととなっています。 |
| |
| 労働保険料の算定基礎に含めるの部分は賃金のみです。役員報酬は対象外となります。 |
| 労働保険料の賃金総額には法人の機関としての職務に対する役員報酬は対象外となり、 |
| 一般労働者と同一の条件のもとに支払われる「賃金のみ」が対象となります。 |
| したがって、業務執行権のない取締役等の場合、役員報酬と労働に対する賃金は、明確 |
| に区別しておくことが必要です。 |
| |
| 出向労働者 |
| 出向労働者が出向先の組織に組み入れられ、出向先事業主の指揮監督を受けて労働に従事 |
| する場合は出向元で支払われている賃金も出向先で支払われている賃金に含めて計算し、出向 |
| 先にて申告します。 |
| |
| |
| 『雇用保険』 |
| 適用事業に使用される労働者は次の「被保険者とならない者」を除いて、労働者本人の希望 |
| の有無に関わらず雇用保険の被保険者となります。 |
| 区分 |
被保険者となる者 |
被保険者とならない者 |
事業主
代表取締役
代表社員
監査役 |
監査役については明かに従業員である方を
名目的に監査役にしているケースについて
は被保険者となる場合があります。 |
左以外の方は被保険者となりません。 |
法人の役員等
各種団体の役員 |
代表者以外の役員等であって同時に部長
支店長等従業員としての身分を有する方で
報酬支払、就労実態、就業規則の適用状況
等から見て労働者的性格が強く、雇用関係
が明確である場合は被保険者となります。
この場合、「兼務役員雇用保険被保険者確
認願」「兼務役員における証明書」を職業安
定所に提出する必要があります。 |
左の要件を満たしていない場合は被保険者
となりません。 |
| 同居の親族 |
同居の親族であっても、他の労働者と同様
に雇用関係がありと認められる者に限り
被保険者となります。
この場合、「同居の親族雇用実態確認書」を
職業安定所に提出する必要があります。 |
個人事業主の事業主と同居し、同一の生計
を営んでいる方は、事業主と利益を一にし、
同等の地位にあると認められますので原則
被保険者になりません。
法人の場合でも、実質的には代表者の個人
事業と同等なものと認められる場合は被保険
者とはなりません。 |
パートタイム労働者等
|
次の要件をすべて満たす者
� ]�働時間、賃金、その他労働条件が就
業規則、雇用契約書等で明確に定められ
ていること。
�◆^貊鬼屬僚蠶袁�働時間が20時間以上
であること
�� 31日以上引き続き雇用されることが見込
まれること。 |
左の要件を満たしていない方は被保険者と
なりません。 |
試用期間
研修期間中の者 |
就業規則等で一定の試用期間等を定めてい
る場合であっても、その期間の最初の日か
ら被保険者となります。 |
|
臨時内職的に雇用
される者
(アルバイト等) |
右以外の方は、昼間学生を除いて原則とし
て被保険者となります。 |
反復継続して働くのでなく、家計の補助として
臨時的に就労される方は被保険者となりませ
ん。 |
複数の適用事業所
に雇用される者 |
生計を維持するに必要な主たる賃金を受け
ている1つの雇用関係についてのみ被保険
者となります。 |
|
| 外国人就労者 |
右以外の方は、国籍に関わらず、被保険者
となります。 |
外国公務員および外国の失業補償制度の
適用を受けている方は被保険者となりません |
国外の事業場に雇
用される者 |
国内からの出張・派遣・出向によって、国外
で就労する者であっても国内事業主との雇
用関係が継続している場合は、その期間中
も被保険者となります。 |
|
|
| |
| 事業主と同居している親族 |
| 原則として雇用保険の被保険者とはなりません。ただし、次の条件のいずれも満たす者について |
| は被保険者となります。(職業安定所へ「同居の親族雇用実態証明書」の提出が必要となります) |
| 就労の実態、賃金および管理が他の労働者と同様になされていること |
| 業務を行うにつき、事業主の指揮命令に従っていることが明確であること |
 取締役等事業主と利益を一にする地位にいないこと |
| |
| 法人の役員等 |
| 原則として取締役は雇用保険の被保険者となりません。ただし取締役であって同時に部長、 |
| 支店長、工場長等としての身分を有する者は、報酬支払等の面から見て労働者的性質が強い |
| もので、かつ雇用関係が認められる者に限り被保険者となります。 |
| (職業安定所へ「兼務役員雇用保険被保険者確認願」「兼務役員における証明書」の提出 |
| が必要です) |
| ○ 代表取締役および監査役(注)は被保険者となりません |
| ○ 合名会社、合資会社の社員のうち、代表社員は被保険者となりません |
| ○ 農業協同組合等の役員は、雇用関係が明らかでない限り被保険者とはなりません。 |
| ○ その他法人または人格のない社団もしくは財団の役員は、雇用関係が明らかでない限り |
| 被保険者となりません。 |
| |
| 出向労働者 |
| 出向元と出向先の2つの雇用関係を有する出向労働者にように2つ以上の雇用関係にある者 |
| はその者が生計を維持するに必要な主たる賃金を受けている方の雇用関係についてのみ被保 |
| 険者となり、その雇用関係に基づく賃金だけが保険料の対象となります。 |
| |
| |
| 労働保険料について |
| 労災保険料 |
| 労災保険料率は事業の種類ごとに、業務災害及び通勤災害に係る災害率に応じて、区分分類 |
| され「労災保険率表」により定められています。保険料の申告・納付に当たっては、業務の内容な |
| どから現在適用されている労災保険率が適正であるか否かを確認する必要があります。 |
| また、一定規模以上の事業については、個々の事業ごとの収支率(保険料額※通勤災害に係る |
| 保険料額を除く)に対する業務災害に係る保険給付額と特別支給金額の合算額の割合)に応じて |
| 労働保険率を上げ下げする、メリット制度(※1)があります。 |
| なお、労災保険における、一人親方等および海外派遣者については、第2種特別加入保険料率 |
| 及び第3種特別加入保険料率が定められています。 |
| |
| |
| (※1)メリット制度(労災保険) |
| 同じ種類の業種であっても個々の事業場における労災発生率は様々です。そこで事業主の |
| 労災防止努力を促進し、事業主負担の公平性を確保するため事業場の労災率の高低に応じ |
| て業種ごとに定められた労災保険率を一定の範囲内で引き上げたり、引き下げたりする制度 |
| をメリット制度といいます。 |
| |
| この制度の適用を受ける事業場は、保険関係成立後3年以上(3月31日現在)経過し、 |
| 過去3保険年度連続して次の要件を満たす事業場です。 |
| (1)常時使用労働者数が100人以上であること |
| (2)常時使用労働者数が20人以上100人未満の事業場で、労働者数に当該事業に係 |
| る労災保険率(非業務災害率を減じた率)を乗じて得た数(災害度係数)が0,4以上 |
| の事業であること。 |
| 「災害度係数」=労働者数×(労災保険率−非業務災害率)≧0,4 |
| |
 労災保険「労災保険率表」 |
| |
| |
| 雇用保険料 |
| 雇用保険料率は「一般の事業」「建設の事業を除く特掲事業」「特掲事業のうち建設の事業」 |
| の3種類となっています。なお、特掲事業に該当する事業は以下のとおりです。 |
| |
| 農林水産の事業 |
| 土地の耕作若しくは開墾又は植物の栽植、栽培、採取若しくは伐採の事業その他農林の |
| 事業(園芸サービスの事業は除く) |
| 動物の飼育又は水産動植物の採捕若しくは養殖の事業その他の畜産、養蚕又は水産の |
| 事業(牛馬の育成、酪農、養鶏、養豚の事業及び内水面養殖の事業は除く) |
| |
| 清酒製造の事業 |
| |
| 建設の事業 |
| 土木、建築その他工作物の建設、改造、保存、修理、変更、破壊若しくは解体又はその |
| 準備事業 |
| |
| 雇用保険「雇用保険率表」 |
| |
| |
| 一般拠出金 |
| 一般拠出金とは「石綿による健康被害の救済に関する法律」により石綿(アスベスト)健康被害者 |
| (健康被害を受けられたご本人、そのご遺族、労災補償の対象とならない近隣住民等)に対する |
| 救済を図る目的として創設されました。 |
| |
| 一般拠出金の対象事業 |
| アスベストはあらゆる産業において、基盤となる施設、設備、機材等に幅広く使用されてきました。 |
| このため、健康被害者救済にあたって、アスベスト製造販売等を行ってきた事業の事業主のみ |
| ならずすべての労災保険適用事業場の事業主が一般拠出金の負担対象となります。 |
| |
| |
| 一般拠出金算定方法 |
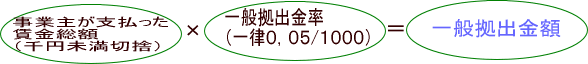 |
| (例)賃金総額1千万円 10,000,000×0,05/1000=500円 |
| |
| 石綿(アスベスト)一般拠出金 |
| |
| 高年齢者に係る雇用保険料免除について |
| 64歳以上の高年齢労働者(年度の初日4月1日において「満64歳以上」である者)のうち |
| 一般被保険者(任意加入による高年齢継続被保険者、短期雇用特例被保険者及び日雇労 |
| 働被保険者を除く)については、雇用保険料が免除されます。したがって、これらの高年齢 |
| 労働者に支払われた賃金は雇用保険の保険料算定基礎となる賃金から除外されます。 |
| (注)労災保険に係る保険料および一般拠出金については免除がありません。 |
| |
| 端数処理に関して |
| 被保険者負担分は、賃金を支払う都度、被保険者負担率を乗じて計算し、賃金から控除 |
| (源泉控除)する事となります。なお1円未満の端数が生じた時は、50銭以下の場合は切捨て、 |
| 50銭1厘以上は切上げとなります。 |
| |
| ○被保険者負担分を被保険者が事業主へ現金で支払う場合、被保険者負担分の端数が50銭 |
| 未満の場合は切捨て、50銭以上の場合は切上げとなります。 |
| |
| 労働保険料の延納について(分割納付) |
| 概算保険料の額が40万円以上(労災保険、雇用保険のいずれかの保険関係が成立している |
| 事業については20万円以上で延納(分割納付)を申請した場合、3期に分けて保険料を納付す |
| ることができます。 |